

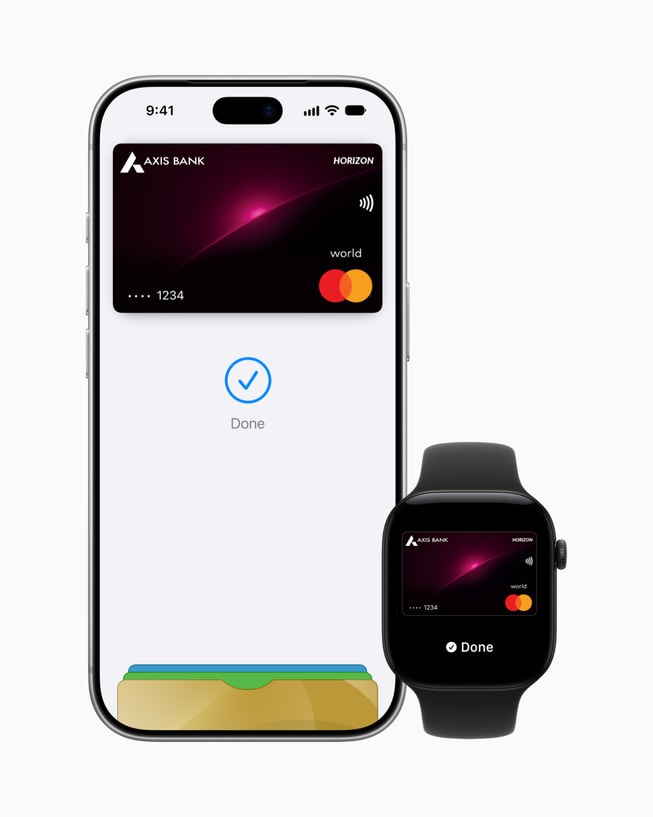
Apple Pay est disponible en Inde depuis le 30 septembre, près de douze ans après son lancement aux États-Unis. Mais Apple n’entre pas dans ce marché avec la force de frappe habituelle d’un service déjà présent dans plus de 90 pays : seuls les détenteurs de cartes de crédit Visa ou Mastercard émises par Axis Bank peuvent commencer à l’utiliser, tandis que RuPay et les principales banques du pays restent absents. Ce départ étroit n’est pas un détail de lancement. Il révèle la difficulté d’imposer un portefeuille fondé sur la carte dans un pays où l’UPI, infrastructure interopérable de paiement entre comptes bancaires, structure déjà les usages quotidiens. Apple Pay peut-il dépasser une clientèle aisée d’utilisateurs d’iPhone sans s’insérer davantage dans cet écosystème local ?
Une ouverture réelle, mais volontairement très étroite
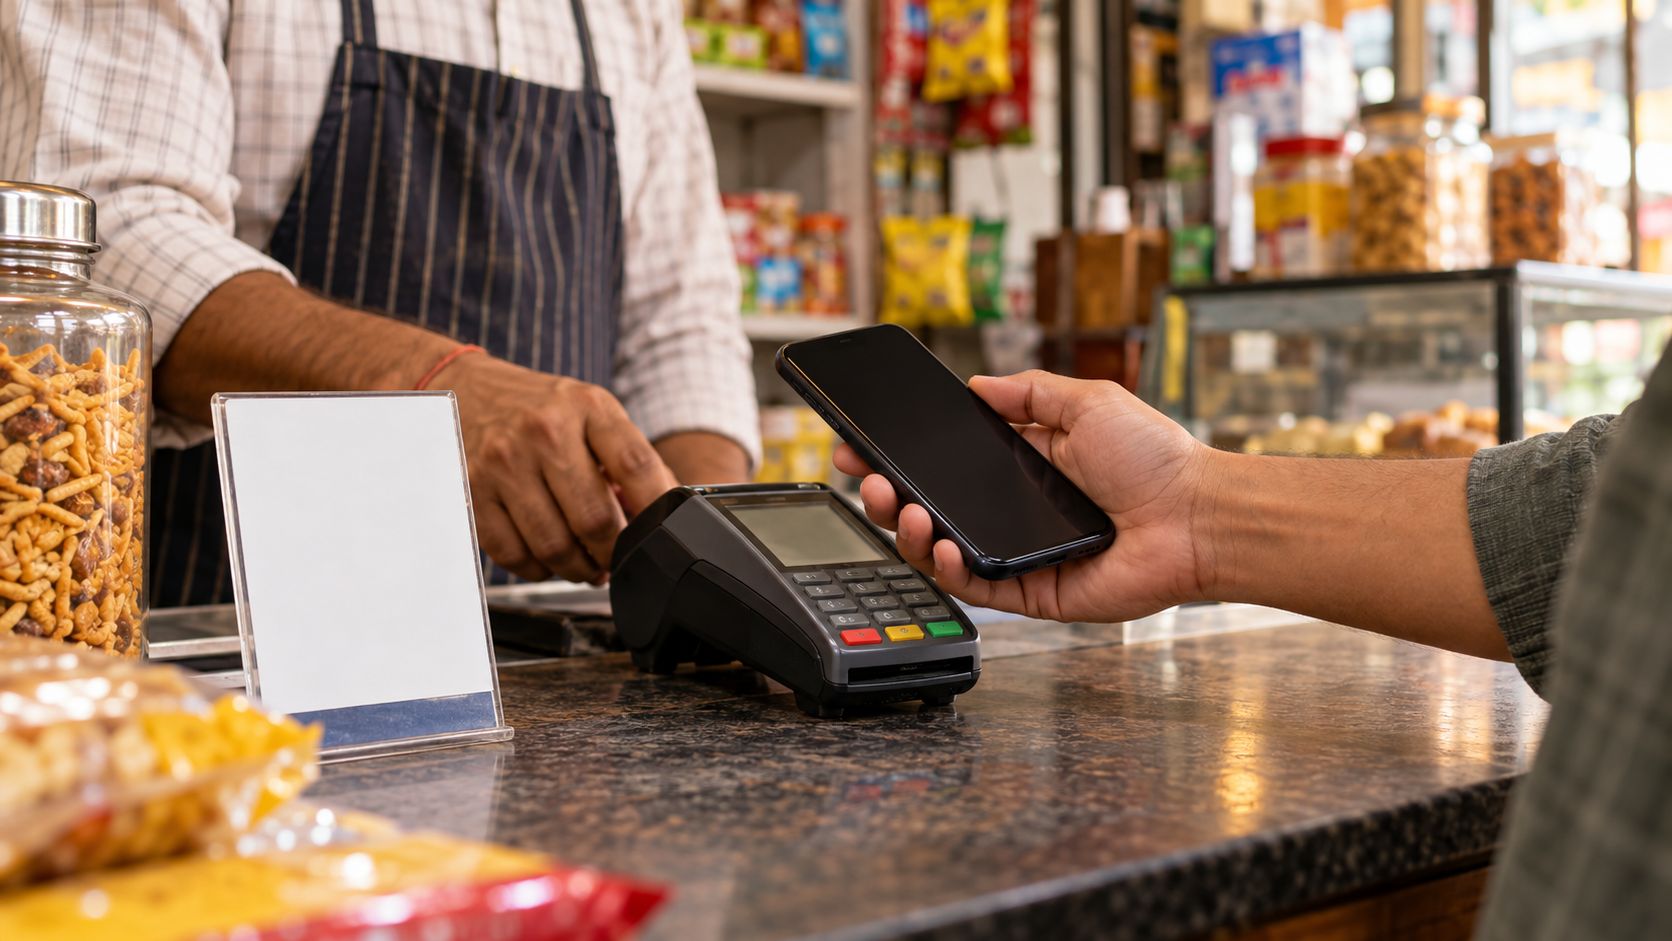
L’annonce d’Apple décrit un service immédiatement utilisable en magasin, dans les applications et sur le Web avec un iPhone, un iPad ou une Apple Watch ; le Mac doit suivre. La société affirme avoir travaillé avec de nombreux prestataires de paiement, dont Paytm, PayU, Pine Labs, Razorpay et Cashfree, pour rendre le service disponible auprès de millions de commerçants. Le lancement n’est donc pas un simple test fermé.
Son accès demeure pourtant limité à une petite partie du marché. Au départ, une carte doit avoir été émise par Axis Bank et fonctionner sur les réseaux Visa ou Mastercard. Les cartes RuPay, réseau indien soutenu par les pouvoirs publics, ne sont pas éligibles. D’après les données de la banque centrale citées par Reuters, Axis comptait 16,3 millions de cartes de crédit en circulation en août, sur 124 millions dans l’ensemble du pays. Tous ces clients ne possèdent évidemment pas un appareil Apple compatible et toutes leurs cartes ne sont pas nécessairement concernées.
Il faut donc distinguer deux périmètres. Le réseau d’acceptation peut être vaste, car Apple Pay s’appuie sur les terminaux sans contact et sur des intégrations réalisées par les prestataires des commerçants. La population pouvant réellement inscrire une carte dans Wallet reste, elle, beaucoup plus réduite. Nous avions déjà présenté les restrictions de cette arrivée en Inde ; leur portée dépasse la disponibilité initiale, car elles montrent qu’Apple dépend toujours d’accords conclus banque par banque.
Apple entre dans un marché déjà organisé sans elle
Dans de nombreux pays, Apple Pay a modernisé un geste existant : il remplace la carte physique par un jeton stocké dans le Secure Element de l’iPhone ou de l’Apple Watch. En Inde, le saut vers le paiement mobile s’est surtout produit autrement. L’Unified Payments Interface relie directement les comptes bancaires, permet de payer au moyen d’un QR code et laisse plusieurs applications compatibles accéder à la même infrastructure.
L’échelle atteinte change le rapport de force. Les statistiques de la National Payments Corporation of India recensent 752 banques participantes et près de 24,51 milliards de transactions UPI pour le seul mois d’août 2026. Une étude du Fonds monétaire international qualifie UPI de plus grand système de paiement rapide de détail au monde en volume et souligne le rôle de l’interopérabilité dans sa diffusion.
Pour le consommateur, cette interopérabilité réduit l’intérêt d’un portefeuille supplémentaire. Le QR code d’un petit commerce fonctionne déjà avec plusieurs applications et le paiement part directement du compte. Pour le marchand, l’équipement est léger et n’exige pas nécessairement un terminal NFC. Apple Pay propose une expérience fluide et mieux intégrée au matériel, mais il ne résout pas un problème général de disponibilité que l’UPI aurait laissé ouvert.
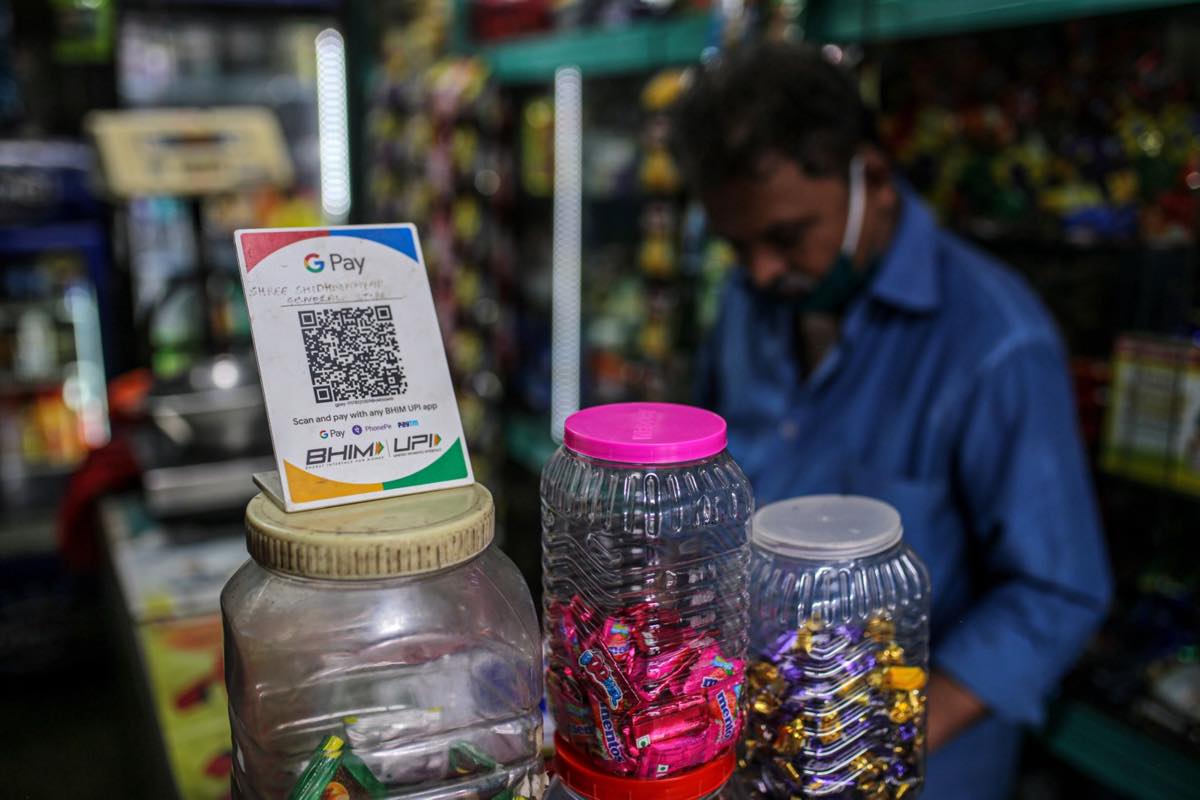
Cette différence explique pourquoi l’arrivée d’Apple ne doit pas être lue comme un affrontement direct entre deux applications équivalentes. Apple Pay est d’abord une couche sécurisée au-dessus des cartes ; UPI est une infrastructure bancaire ouverte à de multiples interfaces. L’une peut compléter l’autre chez un même utilisateur sans que leurs modèles, leurs coûts ni leurs réseaux d’acceptation se confondent.
La carte conserve un espace premium qui intéresse Apple
Un lancement limité peut tout de même avoir une logique commerciale. Apple n’a pas besoin de convertir l’ensemble des paiements indiens pour rendre son service utile. La clientèle de l’iPhone est encore minoritaire en volume, mais elle se concentre davantage dans les catégories de revenus élevées, voyage plus et utilise plus volontiers les cartes de crédit premium. Elle correspond précisément au segment sur lequel un portefeuille international fondé sur Visa et Mastercard peut trouver sa place.
La progression d’Apple dans le pays rend ce segment moins marginal qu’auparavant. Les ventes annuelles de la société y ont dépassé 10 milliards de dollars, et la hausse du prix des derniers iPhone n’a pas empêché une forte demande pour les modèles Pro. Apple développe simultanément sa fabrication locale, ses boutiques et ses services. Wallet devient alors un moyen supplémentaire de renforcer l’usage quotidien de l’écosystème, pas seulement une source autonome de revenus.
L’expérience apporte aussi une différence tangible pour les paiements par carte. Lors de l’ajout, l’émetteur crée un numéro de compte propre à l’appareil, stocké dans le Secure Element. Le commerçant ne reçoit pas le numéro réel de la carte. Apple indique en outre ne pas conserver d’historique de transaction permettant d’identifier l’utilisateur. Ce mécanisme est cohérent avec le cadre de tokenisation défini par la Reserve Bank of India, qui remplace les données de carte par un jeton associé à une combinaison précise de carte, de demandeur et d’appareil.
Cette sécurité ne rend pas Apple Pay intrinsèquement supérieur à tous les autres moyens de paiement indiens. UPI dispose de ses propres mécanismes d’authentification et évite, par construction, de communiquer un numéro de carte. L’avantage d’Apple se situe plutôt dans la combinaison entre tokenisation, authentification biométrique et intégration immédiate aux appareils. C’est une proposition forte pour les utilisateurs déjà acquis à l’écosystème, moins décisive pour attirer ceux qui paient efficacement avec un QR code.
Le principal verrou se déplace vers les banques
Le succès du lancement ne dépendra pas seulement du nombre de terminaux compatibles. Apple doit convaincre les autres émetteurs, notamment HDFC Bank, ICICI Bank et SBI Card, puis obtenir l’ajout de RuPay si elle veut élargir nettement son marché potentiel. Or chaque intégration implique des responsabilités techniques, une répartition des coûts et un accord sur les conditions commerciales.
TechCrunch rapporte qu’Apple demanderait environ 0,2 % par transaction, sur une marge de paiement estimée entre 0,4 % et 0,5 %, et que les discussions avec plusieurs grandes banques n’auraient pas abouti. Ces chiffres n’ont été confirmés ni par Apple ni par les banques concernées ; ils doivent donc être considérés comme une indication des tensions possibles, pas comme les termes établis des contrats. Ils rappellent néanmoins que la commodité offerte à l’utilisateur doit être financée par des acteurs soumis à une forte pression sur les coûts.
Apple affronte également un problème de cohérence. Un paiement peut fonctionner chez un commerçant dont le prestataire a activé Apple Pay et échouer sur un autre terminal pourtant compatible NFC. Ce type d’incertitude est particulièrement pénalisant pour un service qui promet de remplacer le portefeuille : quelques refus suffisent à inciter l’utilisateur à conserver sa carte ou son application UPI en solution de secours.
Axis Bank sert ainsi de partenaire d’amorçage. Apple peut mesurer l’usage réel, le taux d’échec, les fraudes, la fréquence des paiements en magasin et en ligne, puis utiliser ces résultats dans ses négociations. Les autres banques observeront surtout si la clientèle équipée dépense davantage ou transfère une partie de ses achats vers les cartes Axis compatibles. Si ce déplacement devient visible, rester absent de Wallet aura un coût commercial.
Sortir de la niche exigera plus qu’une liste de banques
Trois évolutions permettront de juger la trajectoire du service. La première sera l’arrivée rapide de plusieurs grands émetteurs, avec des cartes de débit en plus du crédit. La deuxième sera une intégration de RuPay, qui montrerait qu’Apple accepte de s’adapter à l’architecture locale au lieu de s’appuyer seulement sur les réseaux internationaux. La troisième concernera l’acceptation : Apple devra démontrer que le paiement fonctionne de façon prévisible au-delà des grandes chaînes et des achats en ligne.
Une connexion plus profonde à l’UPI changerait encore davantage la portée du service, mais elle n’est pas annoncée. Elle soulèverait des questions techniques, réglementaires et commerciales distinctes du modèle Apple Pay actuel. En son absence, Wallet restera surtout un excellent moyen de présenter certaines cartes, tandis que l’UPI continuera d’assurer la majorité des paiements mobiles ordinaires.
Le lancement indien est donc important sans être une conquête. Apple obtient enfin une présence dans un marché stratégique, au moment où ses ventes de matériel y progressent fortement. Mais elle entre par la porte la plus étroite : une banque, deux réseaux internationaux et une clientèle premium. Si les partenaires se multiplient, cette niche pourra devenir un service incontournable pour les possesseurs d’iPhone. Si les accords stagnent, Apple Pay restera un complément élégant dans un pays dont l’infrastructure de paiement s’est déjà développée sans lui.

0 commentaires